内卷不是卷出来的,是锁死的
汽车 260 多款车型在降价,平均降 11.2%。光伏组件跌 67%,硅料跌 90%。
汽车行业利润率从 2017 年的 7.8% 跌到今年一季度的 3.2%,31 家光伏上市企业去年合计净亏 574.7 亿元。
同一时间,产能还在涨。光伏组件产能 1100GW,全球一年需求只有 530GW。一百多家光伏企业已经破产,产能还是没清掉。
这组数字摆在一起,说明一件事:内卷不是一场比谁更能吃苦的竞赛。它是一个系统,一个一旦转起来就停不下来的系统。
价格战是结果,不是原因
先把因果摆正。
很多人骂企业家太卷,骂 996,骂经销商压价。全国企业就业人员周均工时 48.6 小时,比法定的 44 小时多出 4.6 小时。81.9% 的汽车经销商价格倒挂,超过一半在亏损。这些都是真的。
但它们是结果。把 996 禁了,把降价叫停,系统会自己长回原来的样子。反内卷喊了几年,价格战照打,就是因为动的都是输出,没动结构。
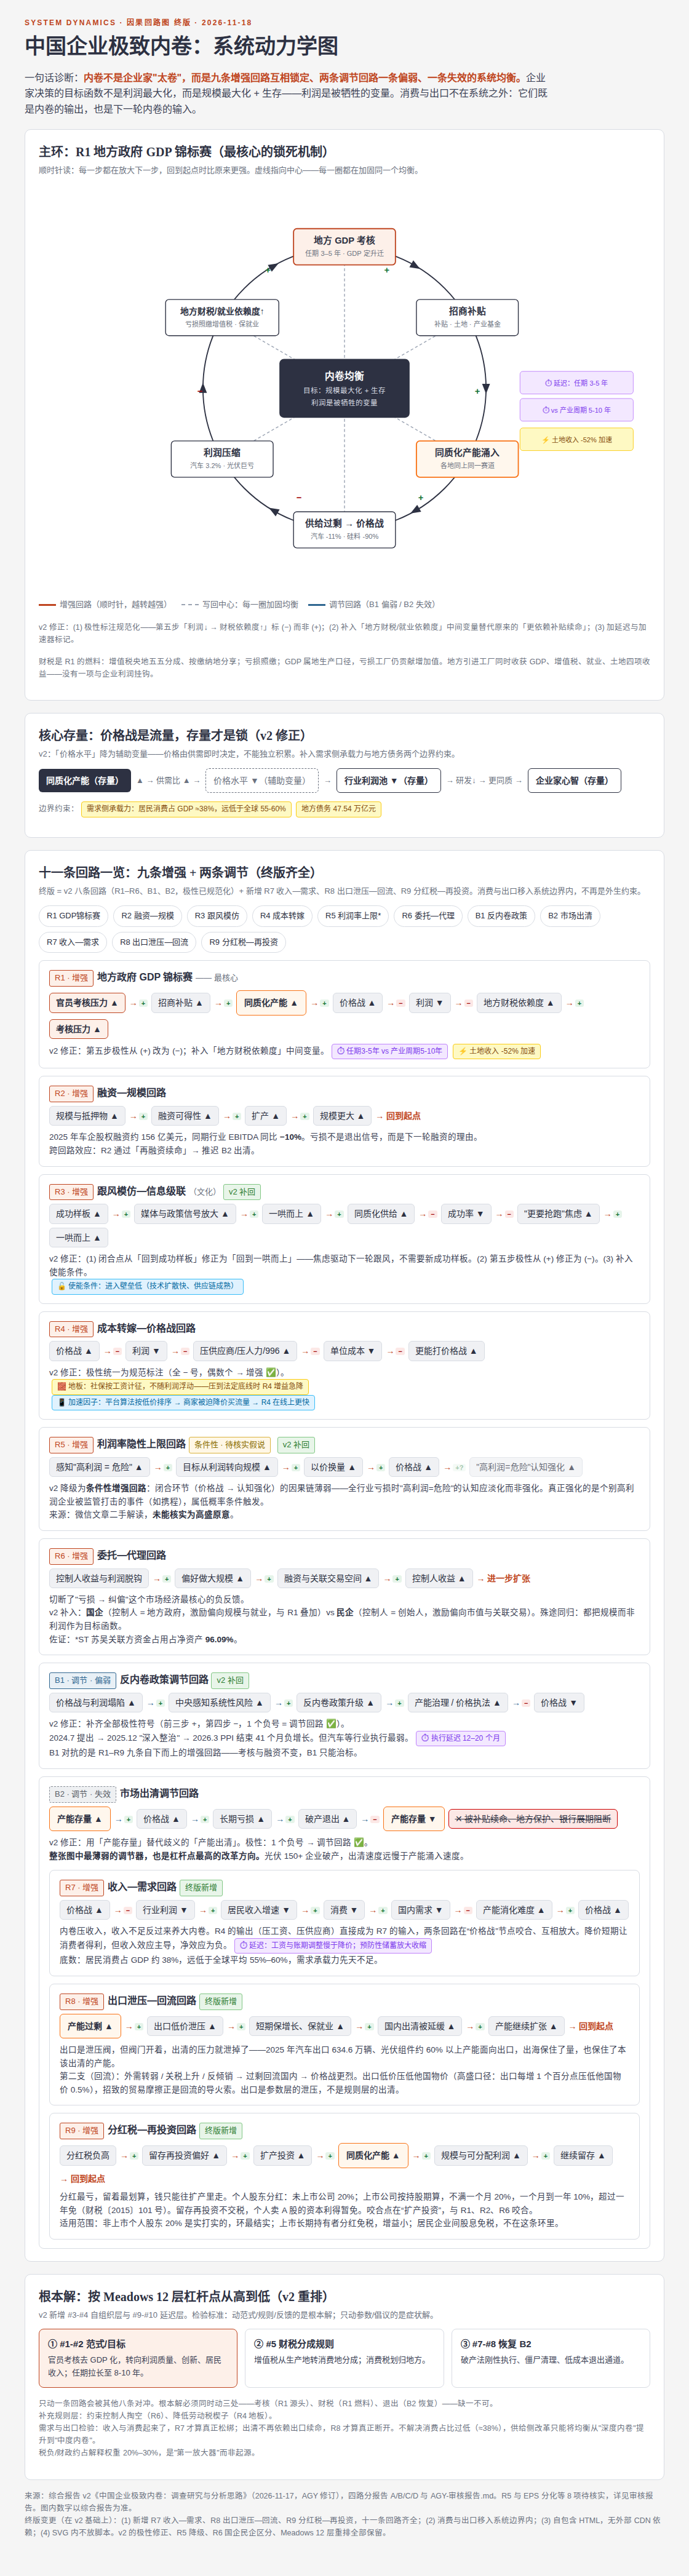
结构长什么样?我画了一张图,九条增强回路,两条调节回路。
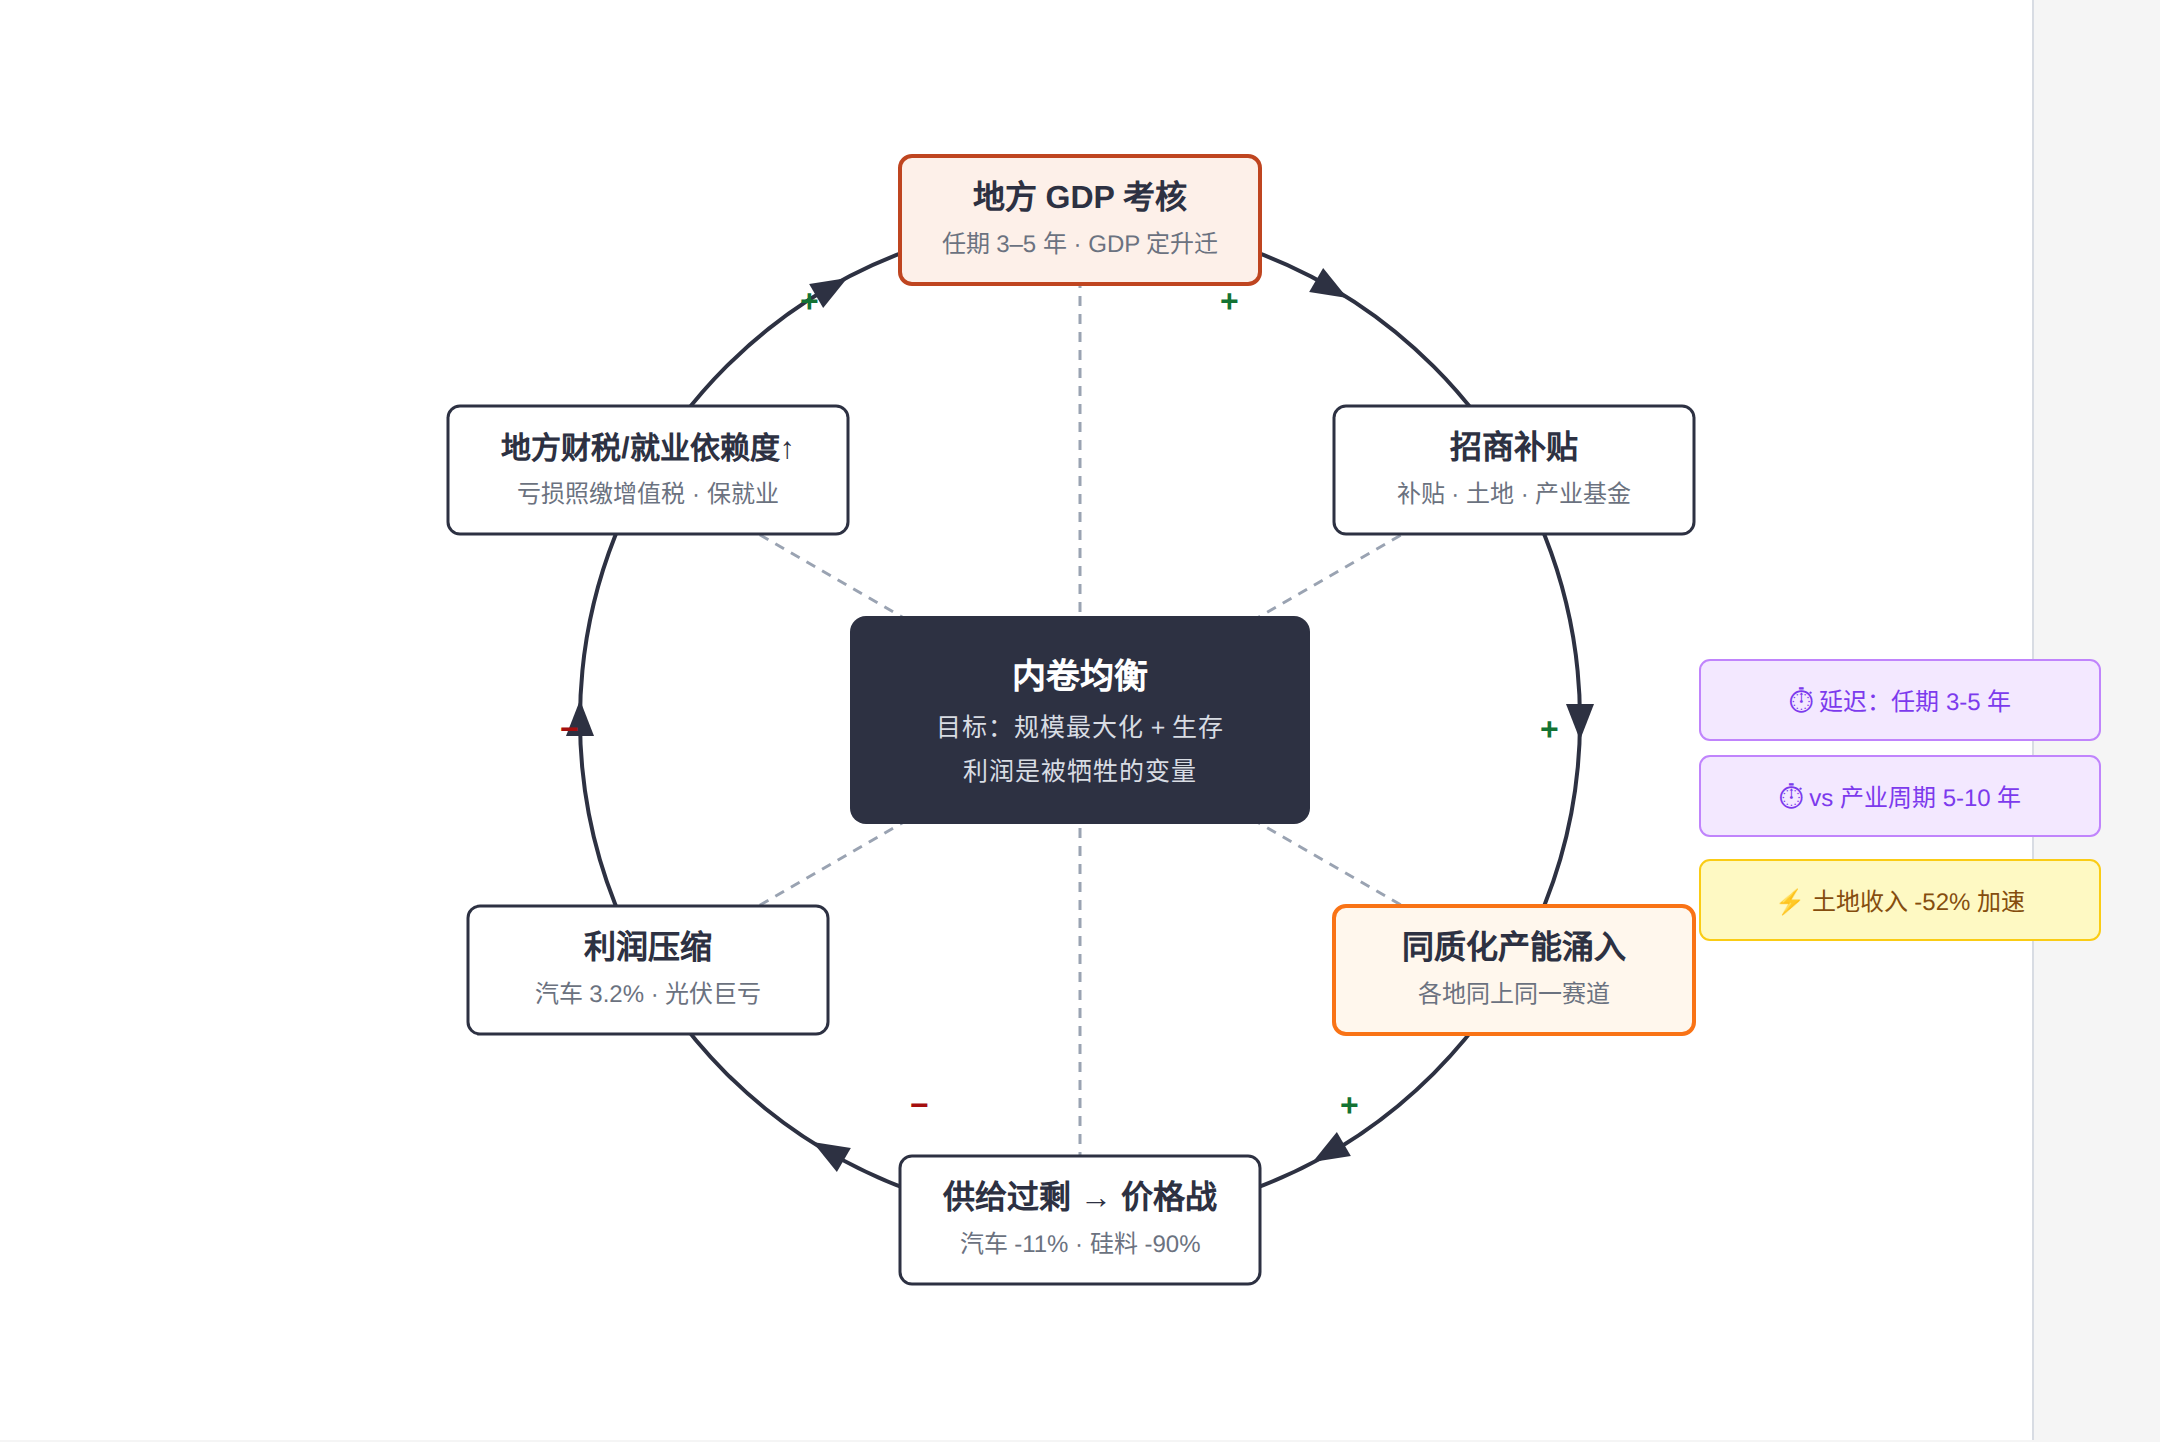
最核心的一条环:地方政府 GDP 锦标赛
这张图的主环只有六站,读一圈就明白。
官员考核看 GDP,任期三到五年。考核压力一上来,招商补贴、土地优惠、产业基金就跟上。各地同时上马同一条赛道,同质化产能涌进来,供给过剩,价格战开打,利润被压下去。
利润压下去,按理说地方该收手了。没有。企业越亏,地方越依赖它——增值税照缴,就业要保,GDP 数字还在。依赖度一高,下一轮招商压力更大,环就转回去了。
财税是这条环的燃料。增值税央地五五分成,按缴纳地分享,2024 年地方分到的大概占地方本级收入近三成。
增值税的税基是增值额,工资、折旧、利息、利润都算,亏损照缴。GDP 是属地生产口径,亏损工厂的工资和折旧照样计入增加值。
引进一家工厂,地方同时收获四样东西:GDP、增值税、就业、土地出让收入。没有一样跟企业利润挂钩。
土地出让收入比 2021 年峰值腰斩 52%,卖地这条路窄了,招商竞赛没有停,反而从“卖地”变成了“抢产业”。2025 年土地出让收入仍占地方本级收入的 34%。
另外六条环,把锁越拧越紧
主环之外,还有六条增强回路在同时转。
融资认规模,不认利润。银行偏爱重资产抵押,地方又有隐性担保,规模越大越容易拿到钱,拿到钱再扩产,规模更大。
亏损不是退出信号,是下一轮融资的理由。2025 年中国车企股权融资约 156 亿美元,同期行业 EBITDA 同比跌 10%。
跟风是理性的。一个赛道出了成功样板,媒体和政策信号一放大,大家一哄而上。成功率一下降,焦虑反而上升:下个风口更要抢跑。
技术扩散快,供应链成熟,进入门槛低,这条环转得飞快。合肥投长鑫,十年亏 360 亿才等到单季净利超 330 亿,各地学的往往只是“投风口”这层皮。
成本只能往人身上转。价格战一打,利润一压,向上压供应商账期,向内压工时。谁先守 44 小时工时,谁先在价格战里出局。
996 是这条环算出来的均衡解。平台算法又加了一把火:按低价排序,商家被迫降价买流量。社保按工资计征,不随利润浮动,压到法定底线,这条环才慢下来。
控制人的钱和企业的利润是脱钩的。国企里,控制人是地方政府,激励偏向规模和就业;民企里,控制人是创始人,激励偏向市值和关联交易。
路子不同,终点一样:目标函数都是规模,不是利润。亏损的成本落不到决策者头上,纠偏的负反馈就断了。
分红的税,逼着利润留在公司里。个人股东分红要交税:没上市的公司分红按 20% 交;上市公司的分红按持股时间算,不满一个月 20%,一个月到一年 10%,超过一年免。留存利润再投资不交税,个人卖股票的资本利得也暂免。分红最亏,留着最划算,钱就只能往扩产里走。
留存一多,再投资就多,产能就多,规模就大,能分的利润更多。但分了要交税,不如继续留着再投。这条环转得越快,产能越剩。上市公司长期持有分红免税,这条环的力道小一些;非上市公司的个人股东,分红 20% 是实打实的,环转得最结实。
还有一种说法,我没法坐实。有人说企业怕利润太高引来监管,所以主动以价换量。但价格战越打全行业利润越低,“高利润等于危险”这个认知应该淡化才对,链子接不上。
至多是监管密集执法那段时间,个别案例起作用。写在这里,是因为它经常被拿来当解释,但证据撑不住。
两条刹车,为什么不管用
系统里本来有两条调节回路,一条偏弱,一条失效。
反内卷政策是偏弱的那条。2024 年 7 月提出来,2025 年 12 月说到“深入整治”,2026 年 3 月 PPI 转正,结束 41 个月负增长。
有效果,但执行不均:钢铁、光伏见效,汽车最弱,今年上半年汽车制造业利润同比还跌 19.5%。政策从中央定调到地方落实,要 12 到 20 个月。
它对抗的是九条自下而上的增强回路。考核和融资的激励源头不变,政策只能在价格层面治标。
市场出清是失效的那条。产能过剩、价格战、长期亏损、破产退出、产能减少、价格修复,这条链在教科书里是通的。
在现实里,补贴续命、地方保护、银行展期、就业维稳,一环一环把它堵死。出清的速度,远远赶不上产能涌入的速度。
消费和出口:既是出口,也是入口
很多人把消费和出口放在结尾,当成“影响”来讲。我认为放错了位置。它们在系统里面,既是内卷的输出,也是下一轮内卷的输入。
先说消费。价格战压利润,利润压工资、拉长工时、压供应商账期,居民收入增速放慢,消费跟不上,国内需求不足,过剩产能更难消化,价格战打得更凶。
降价短期让消费者得了便宜,但收入效应占上风,净结果是负的。居民消费占 GDP 只有约 38%,全球平均 55% 到 60%,国内市场对供给扩张的承载力先天不足。
再说出口。产能过剩往外泄,汽车一年出口 634.6 万辆,光伏组件六成以上产能面向出口。出口保住了增长和就业,也保住了本该出清的产能。出清的压力泄掉了,产能继续扩张。
外需一变,泄压阀就变成回流管。出口低价压低他国物价,高盛的测算是出口每增一个百分点压低他国物价 0.5%,贸易摩擦、反倾销、关税跟着来,出口一受阻,过剩回流国内,价格战更烈。
根本解要同时动三处
只动一条环,会被另外几条对冲掉。我的判断是,根本解必须同时动三处,缺一不可。
第一,官员考核去 GDP 化,转向利润质量、创新、居民收入,任期拉长到跟产业周期匹配。这是主环的源头。
第二,财税分成改规则。增值税从生产地分成转到消费地分成,消费税划归地方,转移支付补足地方缺口。这是主环的燃料。
第三,恢复出清。破产法刚性执行,僵尸企业清理,银行坏账核销,低成本退出通道打通。这是全图最薄弱的调节器,也是杠杆最高的改革方向。
再补两条:约束控制人掏空和关联交易,让亏损的成本回到决策者身上;降低劳动税楔子。中国企业综合税负率按世行口径是 59.2%,其中劳动税占 46.2 个百分点。
利润率 5% 的制造企业,税费能达到利润的 2.3 倍,降价 10% 就亏损,税费只降 23%,社保分文不少。价格战拼的是现金耐力,不是利润厚度。
税负这块在我看来大概占两到三成解释权重,它把问题放大了,但起源不在税负。没有它,内卷也会有,但会是浅而短的周期波动;有了它,内卷成了深而长的结构性均衡。
还有半句必须补上:三处动完,如果消费起不来,均衡利润也只能从极低恢复到偏低。收入与消费起来了,消费那条环才算真正松绑;出清不再依赖出口续命,出口那条环才算真正断开。
谁没卷死,凭什么
阳光电源和泡泡玛特是两个反例,但要看仔细。
阳光电源逆变器毛利率 35%,海外收入超六成,海外毛利率 40.36%,国内只有 18.75%,策略性放弃负毛利项目,储能做第二曲线。
但它 2025 年四季度净利跌 54%,今年一季度跌 40.12%。赢到手的只是时间窗口。
泡泡玛特毛利率 72.1%,LABUBU 单个 IP 收入 141.6 亿元,海外售价比国内高近一倍。但单一 IP 占营收 38%,增长指引一下调,两天跌 30% 以上。
它们的共同点不在参数层。不在同一维度竞争,开辟新赛道,靠 IP 稀缺性、技术壁垒、出海高溢价、敢放弃低价订单活下来。这些都是结构层的跳脱,靠的是换赛道。
这套分析也有边界。它讲的是同质化、可规模化、进入门槛低的行业。壁垒高、技术扩散慢的赛道,跟风那条环转不起来。
监管密集执法期,那条没坐实的利润上限解释可能短暂成立。超出这个范围,结论要打折。
结尾
内卷不是道德问题,是结构问题。骂企业家卷,等于骂温度计。
考核、财税、退出,三处一起动,需求侧跟上,系统才有机会换一个均衡。只动价格、只喊口号,环还在转,下一轮只会更凶。
你在的行业,现在卡在哪条环上?留言说说。